Voltar ao blog
Artigo · 18 de setembro de 2026 · 5 min de leitura
PRONTO PAGAMENTO NA LEI 14.133/2021: O QUE É, O QUE NÃO É E POR QUE A ADMINISTRAÇÃO PRECISA REGULAMENTAR
Existe uma confusão recorrente na Administração Pública que precisa ser enfrentada com clareza: pronto pagamento, dispensa de licitação por pequeno valor e regime de adiantamento ou suprimento de fundos não são a mesma coisa. Embora possam aparecer em situações envolvendo despesas de pequeno vulto, cada instituto possui fundamento, finalidade e lógica próprios. E compreender essa diferença é fundamental para que o gestor público tenha segurança jurídica, celeridade e, principalmente, controle.
Por Juliano Barbosa
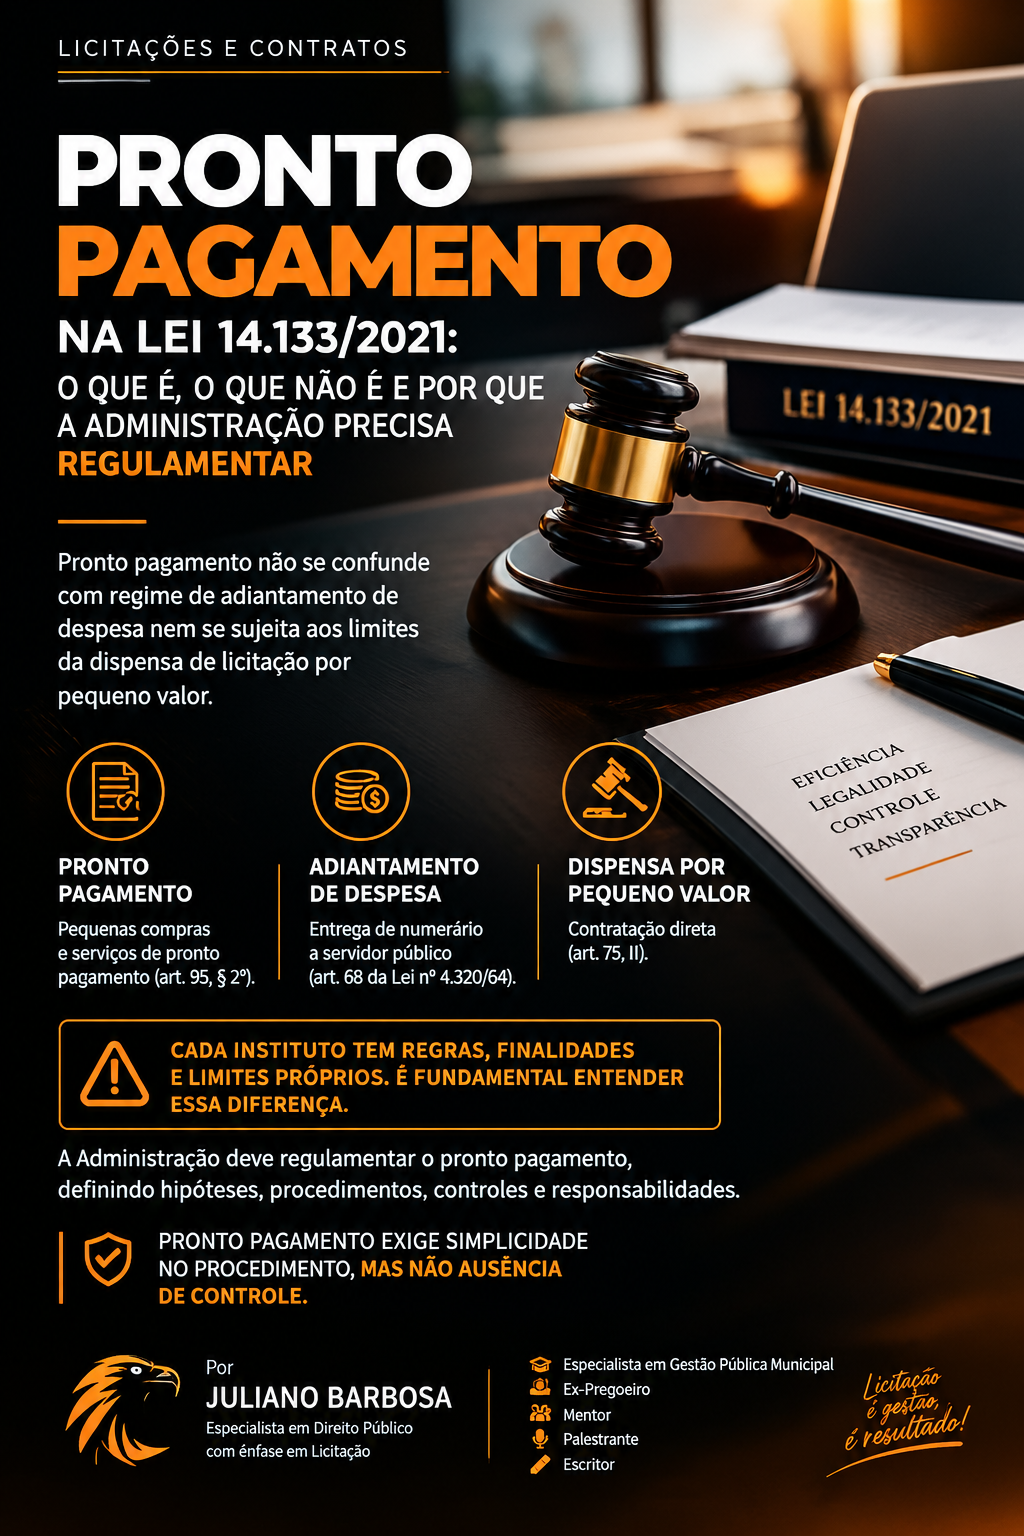
1. O que é o pronto pagamento? A Lei nº 14.133/2021 trouxe, no § 2º do art. 95, uma exceção à regra de que o contrato administrativo deve ser formalizado por escrito. O dispositivo estabelece que é nulo o contrato verbal com a Administração, salvo o de pequenas compras ou prestação de serviços de pronto pagamento, dentro do limite legal. O valor originalmente previsto era de R$ 10.000,00 e foi atualizado para R$ 13.098,41 em 2026 pelo Decreto nº 12.807/2025. � Licitações e Contratos +1 Aqui está um ponto que considero essencial: O pronto pagamento não deve ser interpretado simplesmente como uma "dispensa de licitação de R$ 13.098,41". O art. 95, § 2º, trata especificamente da possibilidade de contrato verbal em pequenas compras e serviços de pronto pagamento. Ele não deve ser utilizado como argumento para simplesmente ignorar as demais regras aplicáveis às contratações públicas. O próprio TCE-RN, ao analisar a questão, diferenciou o regime de pronto pagamento da dispensa prevista no art. 75, II, destacando que são hipóteses distintas. � TCE RN +1
2. Pronto pagamento não é suprimento de fundos Outro erro bastante comum é tratar pronto pagamento como se fosse sinônimo de adiantamento ou suprimento de fundos. Não é. No regime de adiantamento, previsto no art. 68 da Lei nº 4.320/1964, existe a entrega de numerário a servidor público, precedida de empenho, para realização de despesas que posteriormente serão objeto de prestação de contas. No pronto pagamento, a lógica é diferente. Não se trata, necessariamente, de entregar dinheiro antecipadamente ao servidor para que ele faça uma compra. A Administração realiza a aquisição ou contratação e efetua o pagamento correspondente ao fornecedor, observando os controles estabelecidos para a despesa. Essa distinção é fundamental.
3. E onde entra a dispensa do art. 75, II? Aqui está outra questão que merece muita atenção. A dispensa de licitação por pequeno valor prevista no art. 75, II, possui regime jurídico próprio. Para 2026, o limite atualizado para outros serviços e compras é de R$ 65.492,11. � Juscimeira Portanto, não podemos simplesmente pegar uma contratação realizada por dispensa de licitação com fundamento no art. 75, II, e dizer: "Como o valor é inferior a R$ 13.098,41, então posso tratar tudo como pronto pagamento e eliminar as formalidades da contratação direta." Não é assim. O TCE-RN foi bastante claro nesse ponto ao afirmar que a contratação por dispensa em razão do valor deve seguir o procedimento próprio do art. 75, II, não sendo possível utilizar o § 2º do art. 95 para afastar as formalidades próprias daquela contratação direta. � TCE RN Portanto, temos que separar as coisas. São institutos diferentes: Pronto pagamento — art. 95, § 2º → pequenas compras e serviços de pronto pagamento; → admite, dentro do limite legal, contrato verbal; → possui característica de excepcionalidade e simplicidade; → deve ser regulamentado e controlado pela Administração. Dispensa por pequeno valor — art. 75, I e II → é hipótese legal de contratação direta; → possui procedimento próprio; → está sujeita às regras de aferição dos limites e demais exigências legais. Suprimento de fundos/adiantamento — art. 68 da Lei nº 4.320/1964 → envolve entrega de numerário ao servidor; → exige posterior prestação de contas; → possui disciplina financeira e orçamentária própria.
4. O pronto pagamento não significa ausência de controle Esse talvez seja o ponto que mais defendo quando trato desse assunto com servidores e gestores. Simplificar não significa descontrolar. A Administração Pública precisa encontrar um ponto de equilíbrio entre burocracia e controle. Uma despesa de pequeno valor, eventual e que exige solução imediata não pode necessariamente receber exatamente o mesmo tratamento burocrático de uma contratação complexa e de grande vulto. Mas isso não significa que o gestor possa comprar sem justificativa, sem comprovação da despesa, sem demonstração do recebimento do objeto e sem qualquer mecanismo de controle. O próprio TCE/SC, ao tratar das despesas de pronto pagamento, destacou características como excepcionalidade, eventualidade, necessidade de atendimento imediato e incompatibilidade com o regime normal de execução da despesa. Também ressaltou a necessidade de considerar os gastos de mesma natureza e o exercício financeiro para evitar utilização indevida do mecanismo. �
5. A regulamentação municipal é indispensável Na minha visão, todo Município deveria regulamentar expressamente o pronto pagamento. E essa regulamentação precisa responder, no mínimo: Quais despesas podem ser realizadas? O que será considerado pronto pagamento? Quem pode autorizar? Quem pode realizar a despesa? Quais documentos serão exigidos? Como será feita a comprovação? Como será realizado o atesto? Como ocorrerá o pagamento? Quais controles deverão ser observados? Como evitar fracionamento indevido? Como serão controladas despesas da mesma natureza? Como será feita a prestação de contas? Quais situações estarão expressamente proibidas? Não basta simplesmente copiar o valor de R$ 13.098,41 em um decreto municipal. É necessário construir um procedimento. Aliás, já existem Municípios regulamentando especificamente o art. 95, § 2º, justamente para estabelecer critérios, controles e responsabilidades. �
6. Minha posição como especialista em licitações Na minha visão, o pronto pagamento é uma importante ferramenta de eficiência administrativa, mas precisa ser tratado com muita responsabilidade. Não podemos transformar a exceção em regra. Também não podemos criar uma burocracia tão pesada que torne o instituto inútil. O grande desafio do gestor público é compreender que controle e eficiência não são adversários. É possível ter um procedimento simples, rápido e proporcional, preservando a legalidade, a economicidade, a transparência e a responsabilidade na aplicação do dinheiro público. Por isso, eu defendo uma regulamentação municipal que seja objetiva, prática e blindada, estabelecendo claramente quando o pronto pagamento poderá ser utilizado e quais controles deverão ser observados. E faço um alerta aos gestores e servidores: R$ 13.098,41 não é um "cheque em branco" para gastar sem processo, sem justificativa e sem controle. O valor é apenas um dos elementos do instituto. É preciso compreender a natureza da despesa, a situação concreta, a finalidade do pronto pagamento e a regulamentação aplicável.
Conclusão A Lei nº 14.133/2021 trouxe mecanismos para tornar as contratações públicas mais eficientes, mas eficiência não significa abandono da formalidade necessária. Pronto pagamento não é sinônimo de suprimento de fundos. Pronto pagamento não é simplesmente sinônimo de dispensa de licitação por pequeno valor. E pronto pagamento não significa ausência de controle. O caminho está na correta interpretação da legislação, na regulamentação adequada e na capacitação dos agentes públicos. Como sempre digo aos profissionais que atuam com licitações: menos burocracia desnecessária, mais eficiência — mas sempre com responsabilidade, controle e segurança jurídica. Por Juliano Barbosa Especialista em Direito Público com ênfase em Licitação Especialista em Gestão Pública Municipal | Ex-Pregoeiro | Mentor | Palestrante | Escritor
Ficou com alguma dúvida sobre licitações?
Fale direto com o Juliano — palestra, mentoria ou consultoria.
Falar no WhatsApp